Facture électronique : le guide clair pour les artisans, TPE et indépendants
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques. Au 1er septembre 2027, ce sera au tour des PME, des TPE, des artisans et des micro-entrepreneurs de les émettre. Pas de panique : voici, en clair, ce qui change, ce que vous devez faire et à quel moment.
01 · En brefL’essentiel en 30 secondes
- Depuis le 01/09/2026 : toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques, par une plateforme agréée. Les grandes entreprises et les ETI doivent aussi en émettre.
- Au 01/09/2027 : les PME, les TPE et les micro-entreprises émettront à leur tour leurs factures électroniques et transmettront leurs données de vente (e-reporting).
- Un PDF envoyé par e-mail ne suffira plus entre professionnels : la facture devient un fichier structuré, transmis par une plateforme agréée.
- 4 nouvelles mentions apparaissent sur les factures, dont le SIREN de votre client.
- L’État a annoncé qu’aucune sanction ne serait prononcée avant la fin de l’année 2026.
02 · DéfinitionUne facture électronique, c’est quoi ?
Une facture électronique n’est pas « une facture envoyée par e-mail ». C’est une facture dont les informations (vendeur, client, lignes, montants, TVA…) sont structurées dans un fichier lisible par les logiciels, puis transmises par une plateforme agréée par l’administration fiscale.
Trois formats sont reconnus : Factur-X (un PDF lisible par tous, avec les données intégrées à l’intérieur), UBL et CII (des fichiers de données). Votre client continue de voir une facture claire ; son logiciel, lui, lit directement les données, sans ressaisie.
✕Ce qui ne suffira plus
- Un PDF fait sur Word ou Excel, envoyé par e-mail
- Une facture papier remise en main propre
- Une photo ou un scan de facture
✓La facture électronique
- Un fichier structuré (Factur-X, UBL ou CII)
- Transmis par une plateforme agréée
- Lu automatiquement par le logiciel de votre client
03 · Le circuitComment circule une facture électronique ?
Vous ne l’envoyez plus directement à votre client : elle passe par votre plateforme agréée, qui la contrôle et la transmet à la plateforme choisie par votre client. Les plateformes s’appuient sur un annuaire national qui indique où chaque entreprise reçoit ses factures.
En parallèle, les données utiles sont transmises à l’administration fiscale.
04 · Les datesLe calendrier
Réception obligatoire pour toutes les entreprises, y compris les micro-entreprises. Les grandes entreprises et les ETI doivent aussi émettre leurs factures électroniques et transmettre leurs données.
Premier comité de suivi : au 4 octobre, 75 % des entreprises déclarant de la TVA avaient déjà désigné une plateforme de réception. L’État confirme qu’aucune sanction ne sera prononcée avant la fin de l’année 2026.
Émission obligatoire pour les PME, les TPE et les micro-entreprises, avec la transmission de leurs données de vente (e-reporting).
05 · Le périmètreQui est concerné ?
Entre entreprises assujetties à la TVA établies en France : la facture électronique devient la règle.
Y compris en franchise de TVA : réception dès 2026, émission pour vos clients professionnels à partir du 01/09/2027.
Pas de facture électronique obligatoire, mais une transmission de données à l’administration, selon le même calendrier.
Les factures adressées aux administrations passent déjà par Chorus Pro.
06 · Sur vos facturesLes 4 nouvelles mentions obligatoires
Vos factures gardent leurs mentions habituelles (numéro, date, identité du vendeur, détail, TVA…). La réforme en ajoute quatre :
- Le SIREN de votre client, lorsque c’est une entreprise.
- L’adresse de livraison des biens, si elle est différente de celle du client.
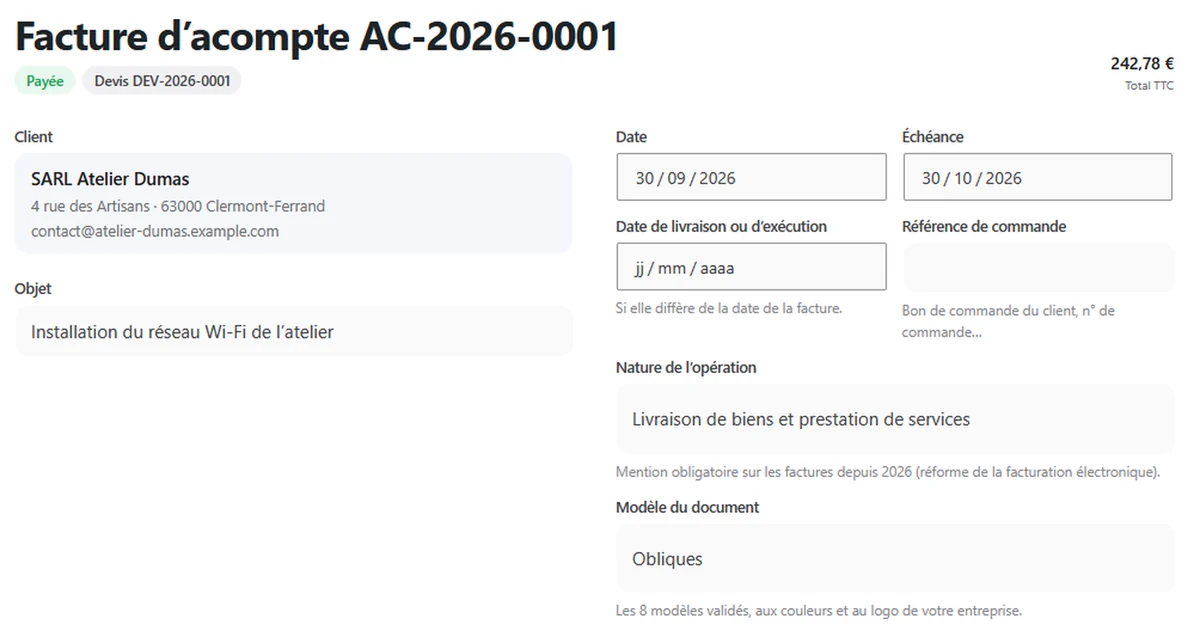
- La nature de l’opération : livraison de biens, prestation de services, ou les deux.
- « Option pour le paiement de la taxe d’après les débits », si vous avez choisi ce régime de TVA.
07 · Les donnéesL’e-reporting, en clair
Certaines opérations ne donnent pas lieu à une facture électronique : les ventes aux particuliers et les opérations avec l’étranger. Pour elles, vous transmettrez à l’administration des données récapitulatives (montants, TVA…). Si vous vendez des prestations de services, vous transmettrez aussi vos données d’encaissement.
Rassurez-vous : vous n’aurez rien à remplir à la main. C’est votre plateforme agréée qui s’en charge, à partir des informations de votre logiciel. Le calendrier est le même que pour l’émission : 01/09/2027 pour les PME, les TPE et les micro-entreprises.
08 · Ce que vous risquezLes sanctions
La loi de finances pour 2026 (article 123) a fixé les amendes suivantes :
| Manquement | Amende |
|---|---|
| Facture non émise au format électronique | 50 € par facture, dans la limite de 15 000 € par an |
| Données non transmises (e-reporting) | 500 € par transmission, dans la limite de 15 000 € par an |
| Pas de plateforme agréée pour recevoir vos factures | Mise en demeure de 3 mois, puis 500 €, puis 1 000 € tous les 3 mois tant que la situation n’est pas régularisée |
09 · Passez à l’actionVotre plan d’action en 5 étapes
- Choisissez votre plateforme agréée de réception dès maintenantC’est déjà obligatoire. La liste officielle est sur impots.gouv.fr ; votre banque, votre expert-comptable ou votre chambre consulaire peuvent vous orienter.
- Mettez à jour vos fiches clientsSIREN, TVA intracommunautaire, adresse de livraison. Vérifiez-les gratuitement sur l’Annuaire des entreprises ou sur Infogreffe.
- Ajoutez les 4 nouvelles mentions à vos facturesSIREN du client, adresse de livraison, nature de l’opération, option sur les débits.
- Vérifiez votre logiciel de facturationPeut-il produire un format structuré (Factur-X, UBL ou CII) et se relier à une plateforme agréée avant le 01/09/2027 ?
- Parlez-en à votre expert-comptablePour l’e-reporting de vos ventes aux particuliers et à l’étranger, et pour le choix de votre régime de TVA.
10 · Et Guestion ?Guestion est-il prêt ?
Vos factures Guestion portent déjà les nouvelles mentions
Et vos fiches clients sont préparées pour la facture électronique.
Déjà disponible dans Guestion
- Nature de l’opération sur chaque facture : livraison de biens, prestation de services, ou les deux
- « Option pour le paiement de la taxe d’après les débits », ajoutée automatiquement quand vous avez choisi ce régime
- SIREN, SIRET et TVA intracommunautaire de vos clients professionnels contrôlés, avec recherche de l’entreprise (Guestion Pro)
- Adresse de livraison distincte sur la fiche client (Guestion Pro)
- Numérotation légale, mentions obligatoires, avoirs et archivage des PDF
- Clients publics repérés pour Chorus Pro
En préparation
- Création des factures au format Factur-X
- Envoi par une plateforme agréée
Nous vous préviendrons dès leur mise en service. D’ici là, vos factures restent en PDF, ce qui est permis pour les PME, TPE et micro-entreprises jusqu’à leur échéance.
11 · Vos questionsQuestions fréquentes
Puis-je continuer à envoyer mes factures en PDF ?
À vos clients particuliers, oui. Entre entreprises françaises, oui jusqu’à votre date d’obligation d’émission (le 01/09/2027 pour les PME, les TPE et les micro-entreprises). Ensuite, seule la facture électronique transmise par une plateforme agréée sera valable.
Dois-je payer une plateforme agréée ?
Chaque plateforme fixe ses tarifs ; des offres gratuites existent, notamment proposées par des réseaux professionnels ou des banques. Comparez ce qui est inclus : réception, émission, e-reporting, archivage.
Je suis micro-entrepreneur et je ne facture que des particuliers : suis-je concerné ?
Vous n’aurez pas de facture électronique à émettre pour ces ventes. En revanche, vous devez pouvoir recevoir les factures électroniques de vos fournisseurs depuis le 01/09/2026, et la transmission de vos données de vente (e-reporting) s’appliquera selon le calendrier de 2027.
Que se passe-t-il si mon client n’a pas choisi de plateforme ?
Toutes les entreprises doivent pouvoir recevoir des factures électroniques depuis le 01/09/2026. En cas de doute, demandez à votre client sur quelle plateforme il reçoit ses factures, ou rapprochez-vous de votre propre plateforme.
12 · Pour aller plus loinRessources officielles
Préparez vos factures dès aujourd’hui
Nouvelles mentions, fiches clients vérifiées, documents à vos couleurs : découvrez Guestion en quelques minutes.
Essayer la démoToutes les fonctionnalitésArticle rédigé par l’équipe Guestion à partir des sources officielles citées ci-dessus, à jour au 17/10/2026. Il présente la réglementation de façon simplifiée et ne remplace pas l’avis de votre expert-comptable.